Le marché national des véhicules à énergie nouvelle se développe rapidement, et certaines petites entreprises, en raison d'une mauvaise gestion, ont déjà cessé leurs activités. Cependant, la concurrence sur le marché reste féroce, et le moindre mouvement dans le secteur des énergies nouvelles peut provoquer une agitation. Récemment, un sujet a émergé : certains affirment qu'un « Evergrande de l'automobile » chinois est déjà apparu. Sur la base de ces propos, certains pensent immédiatement à BYD, dont les volumes de ventes connaissent une croissance rapide. Mais à en juger par la situation actuelle, peut-être que l'Evergrande de l'automobile existe déjà, mais d'après les données de ventes, les données financières publiées par BYD et la planification de ses futurs produits, cet Evergrande de l'automobile devrait désigner autre chose. Il s'agit notamment de certaines nouvelles forces de l'automobile aux fondations relativement fragiles et aux faibles volumes de ventes. Dès que les ventes n'atteignent pas les attentes pendant un certain temps et que les financements ne suivent pas, elles entrent directement en état de choc et ne sont pas loin de la fermeture.
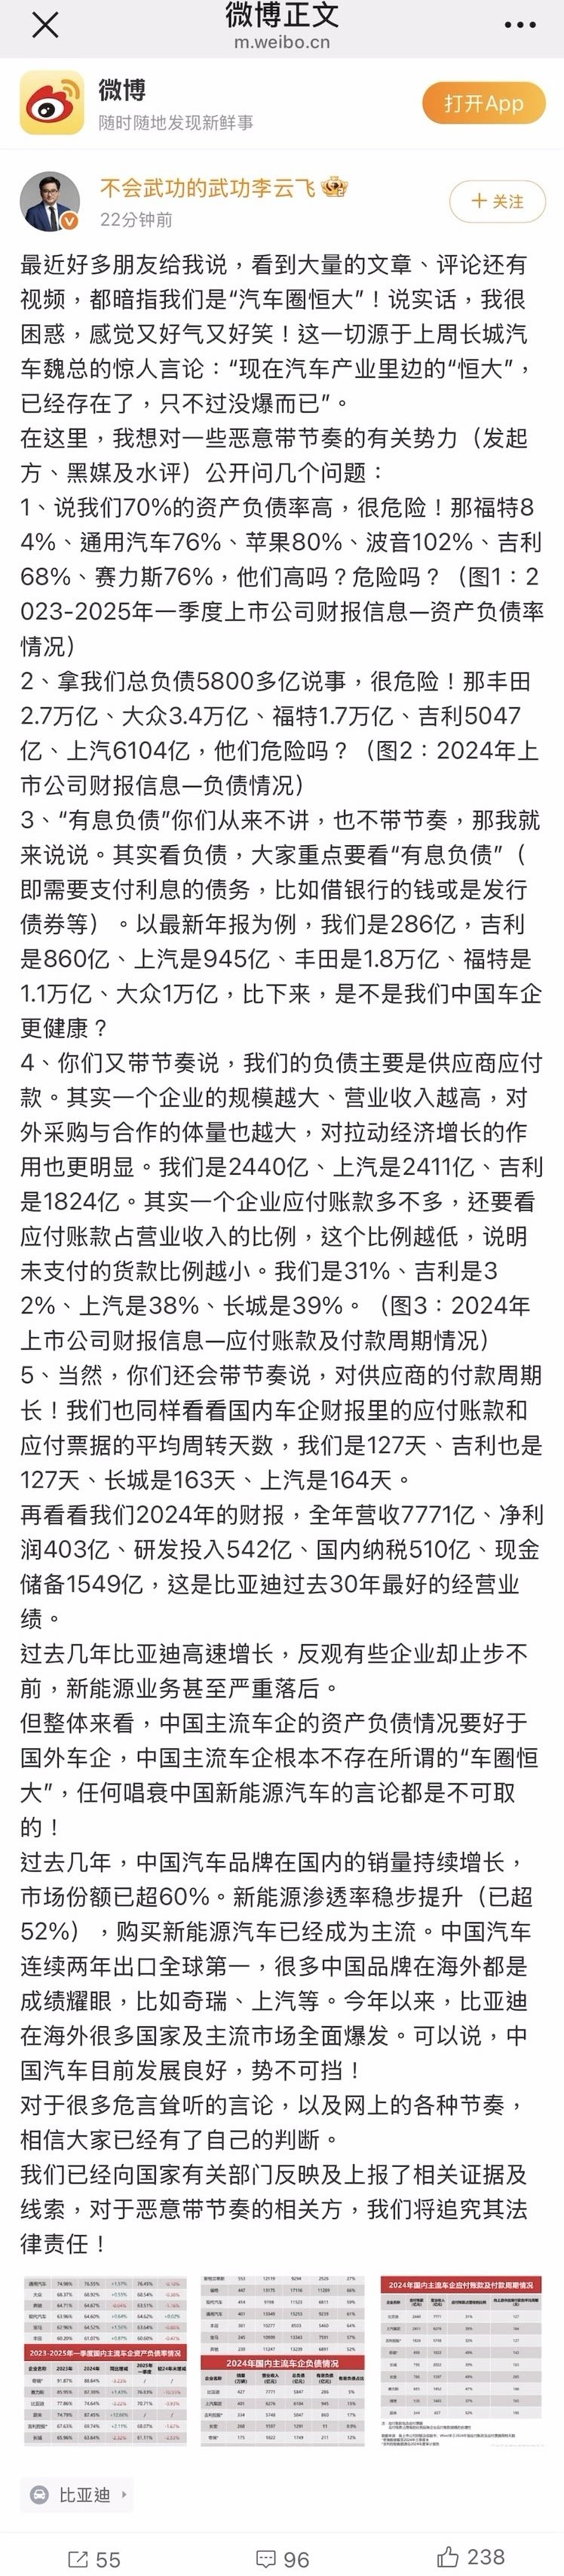
Face à cette question, Li Yunfei, responsable du département des relations publiques de BYD, a également publié un long message sur Weibo, ce qui constitue une réponse directe à certaines déclarations circulant sur le marché. D'après le contenu du message, en ce qui concerne les données de ventes et les données financières, BYD se trouve dans une phase de croissance saine et bénéfique.
Dans les commentaires et repartages ultérieurs, il a également déclaré : « Nous continuons à persévérer : investir massivement dans la R&D, innover à nouveau sur le plan technologique, et nous concentrer sur nos propres affaires ! »
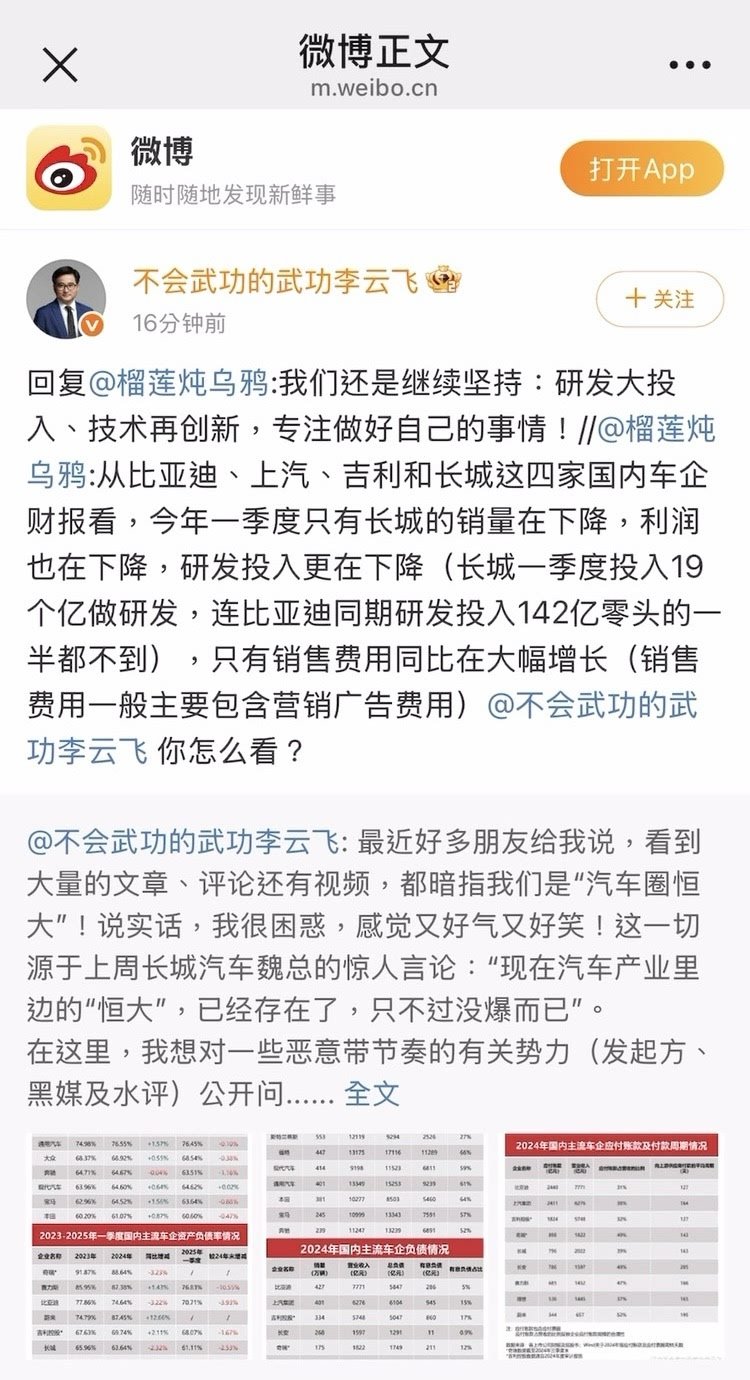
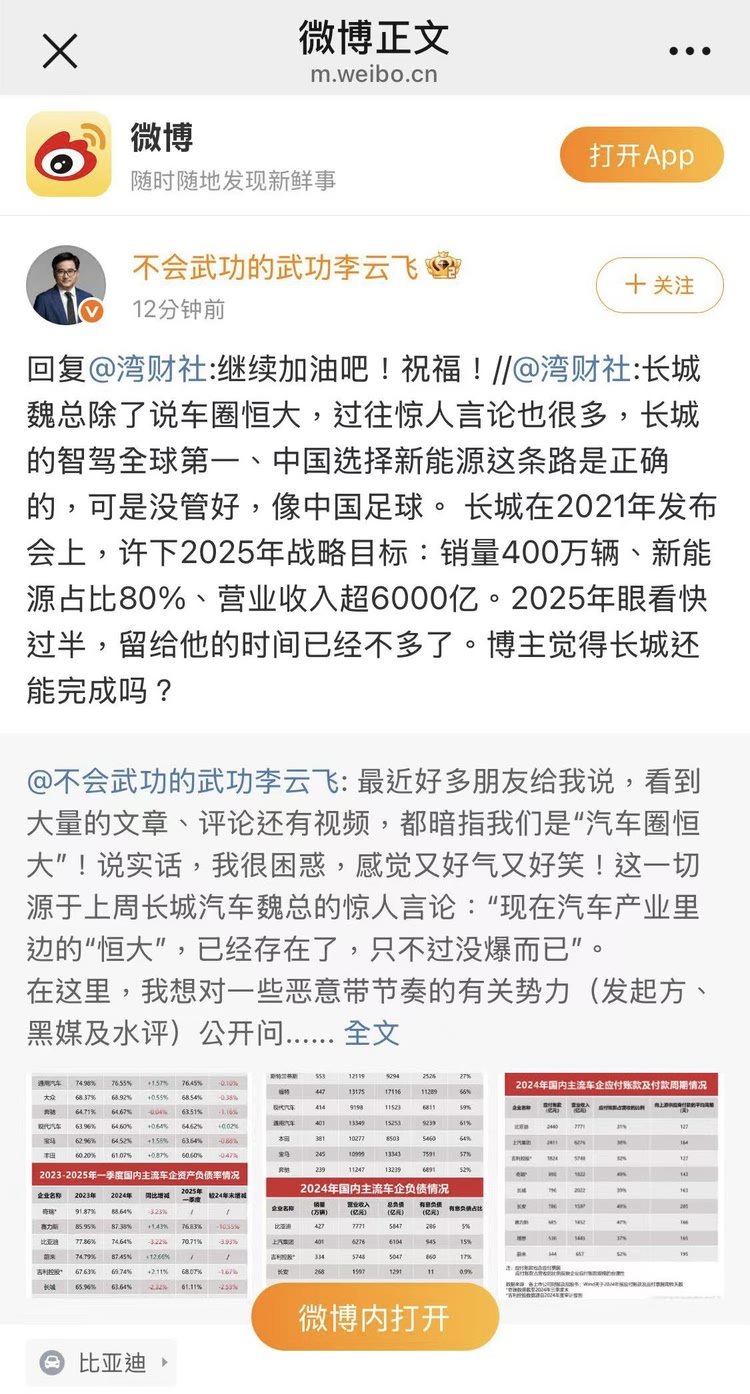
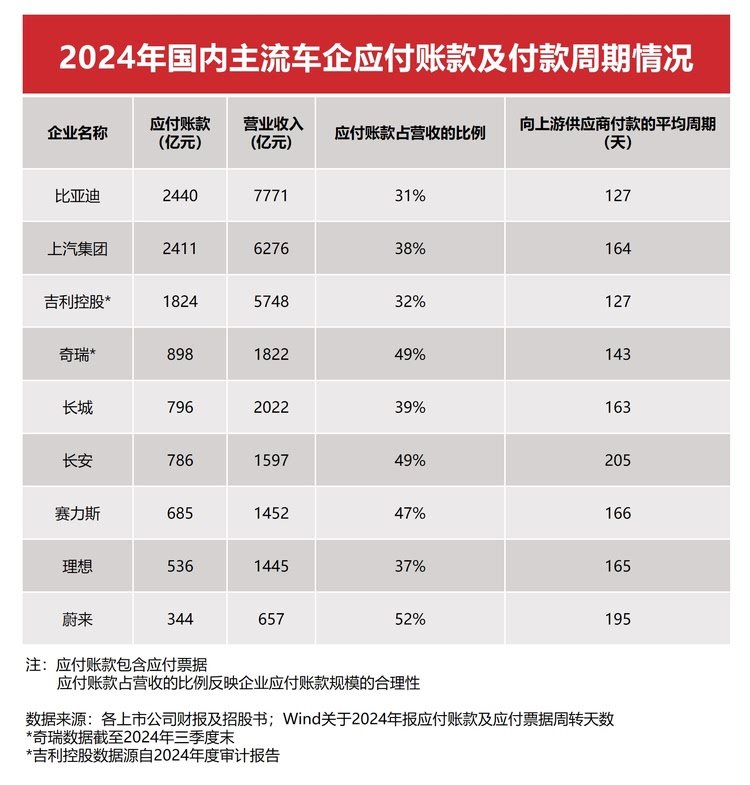
Par conséquent, on peut prévoir qu'à l'avenir, BYD prendra encore une série de nouvelles mesures en matière de recherche et développement technologique et de nouveaux produits. Par ailleurs, dans son message Weibo, il a également partagé trois graphiques montrant la situation récente des dettes, des cycles de paiement des fournisseurs et des taux d'endettement des principaux constructeurs automobiles nationaux et internationaux. Ceux-ci ont une grande valeur de référence. Un point particulièrement notable est que le cycle de paiement de BYD, de 127 jours, est inférieur à celui de nombreux constructeurs nationaux. D'autre part, le taux d'endettement de BYD cette année a diminué de 3,93 points de pourcentage par rapport à l'année dernière.
De plus, à partir des tableaux, nous pouvons également tirer de nombreuses informations précieuses. Selon les états financiers de 2024, le passif total est lié à la taille de l'entreprise et au chiffre d'affaires. Qu'il s'agisse de géants internationaux de l'automobile comme General Motors, Volkswagen, Mercedes-Benz ou Toyota, ou de constructeurs nationaux de premier plan comme BYD, Geely, SAIC ou Changan, leur taux d'endettement est pour la plupart supérieur à 60 %. Toutefois, dans un contexte où les taux d'endettement sont généralement élevés, les constructeurs nationaux et internationaux présentent des tendances d'évolution différentes. Le taux d'endettement des principaux constructeurs nationaux a nettement diminué, leurs avantages devenant progressivement plus évidents, et BYD se distingue particulièrement, avec une baisse de près de sept points de pourcentage au cours des six derniers mois, pour descendre à 70,7 %. Si la tendance actuelle se poursuit, le taux d'endettement pourrait passer sous la barre des « 6 » d'ici la fin de l'année.
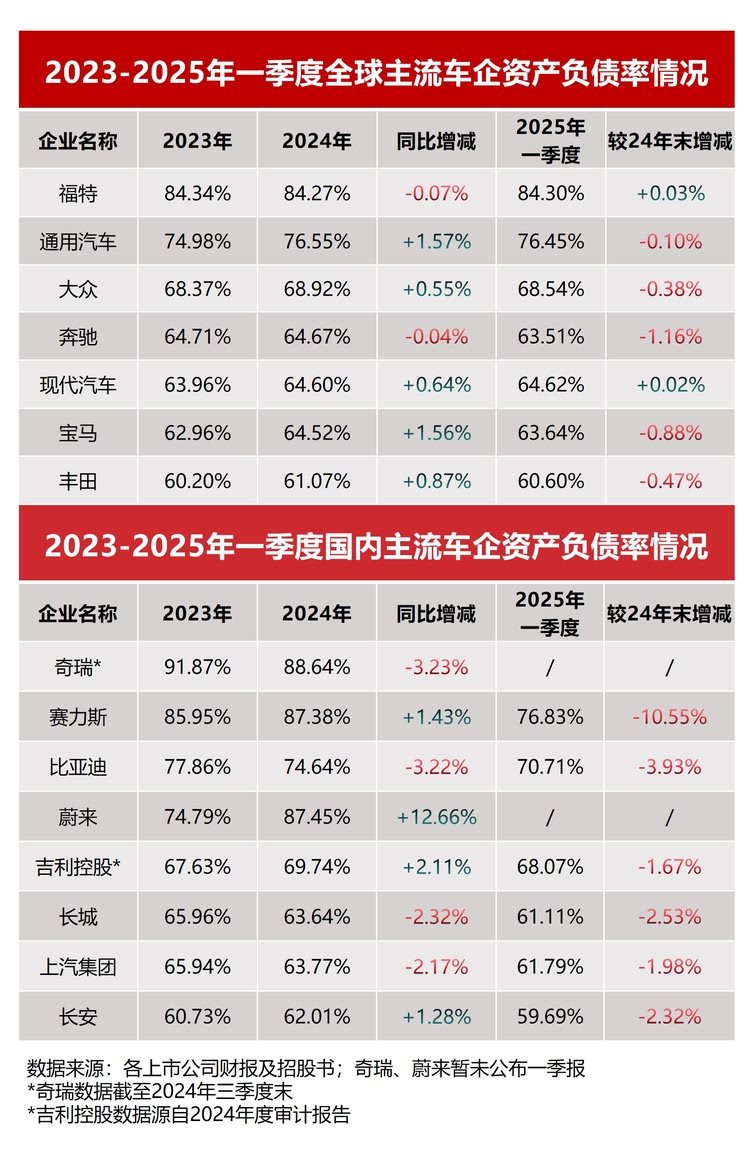
Par ailleurs, selon les données financières, les taux d'endettement des constructeurs automobiles traditionnels étrangers sont généralement élevés, et certains continuent même d'augmenter. Prenons l'exemple de Ford et de General Motors : en 2024, leurs taux d'endettement respectifs ont atteint 84,27 % et 76,55 %, et la proportion de dettes portant intérêt a même atteint 66 % et 61 %. Le passif total de géants comme Volkswagen et Toyota dépasse même leur chiffre d'affaires de la même période, ce qui reflète la lourde pression financière à laquelle ils font face dans le processus de transition vers l'électrification.
En comparaison, les constructeurs automobiles chinois ont livré en 2024 des résultats remarquables. BYD, en tant que représentant typique, a non seulement dépassé les 4,27 millions de véhicules vendus, un volume comparable à celui de Ford et de General Motors, mais sa structure d'endettement est également nettement meilleure que celle de ses pairs internationaux. Le taux d'endettement de BYD est passé de 77,86 % en 2023 à 74,64 % en 2024, puis à 70,7 % au premier trimestre 2025, démontrant une forte capacité d'optimisation financière.
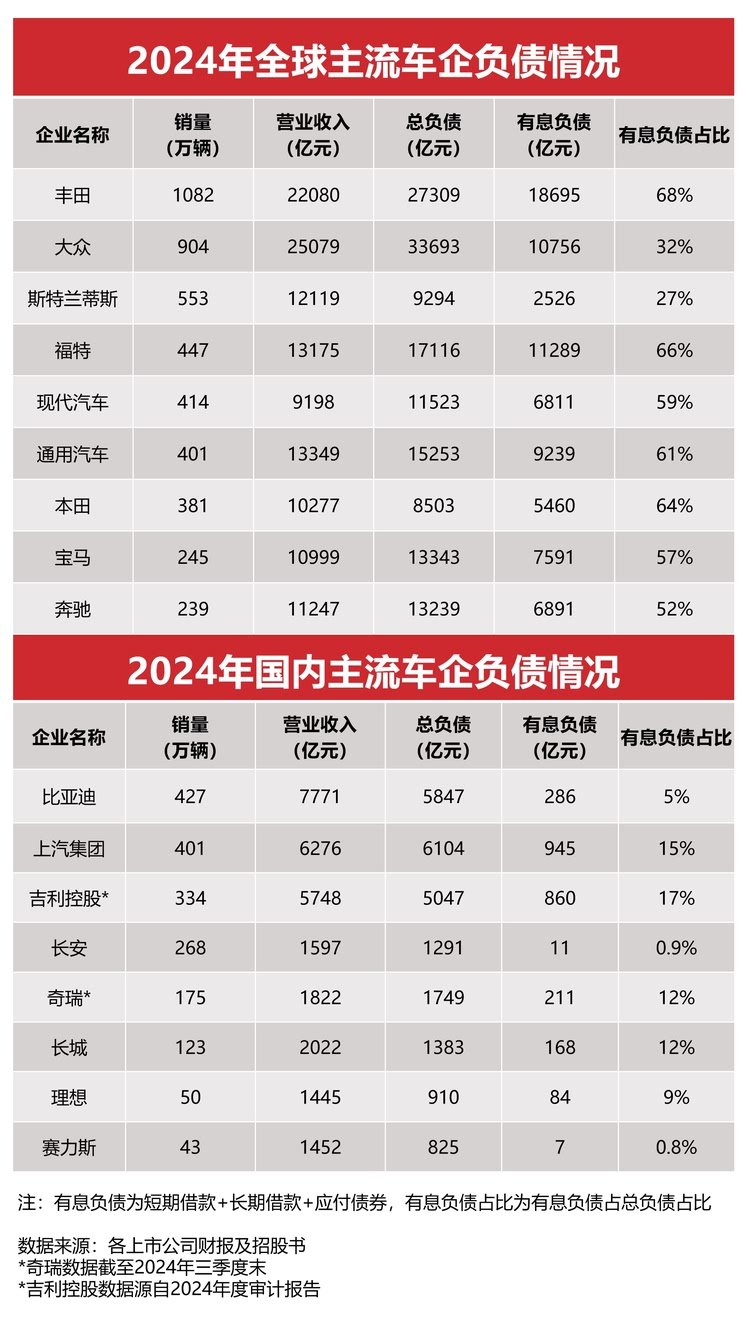
Contrairement aux constructeurs étrangers, les constructeurs chinois dépendent généralement moins des dettes portant intérêt. La dette portant intérêt de BYD ne représente que 5 % de son passif total, bien loin des 68 % de Toyota et des 66 % de Ford. Ce mode de fonctionnement à faible levier confère aux constructeurs chinois un avantage accru en matière de pression de remboursement et de gestion de la liquidité.
Ainsi, à partir des états financiers mondiaux des constructeurs automobiles de 2024, on peut constater que les constructeurs chinois sont en train de gagner l'initiative dans cette transformation du secteur grâce à une structure financière plus saine et une capacité opérationnelle plus efficace. Bien entendu, les défis subsistent. Les constructeurs chinois doivent continuer à renforcer la recherche et le développement sur les technologies clés, développer les marchés internationaux, tout en maintenant la solidité financière, afin de rester invincibles dans la concurrence future.


